Private-Equity-Trends: Die Branche schaltet in den Präzisionsmodus
Inhalt dieses Artikels
Weniger geplante Deals je Haus, stärkerer Wettbewerb um attraktive Zielunternehmen und höhere Renditeanforderungen, die den Druck auf Einstiegspreise erhöhen: Diese Entwicklungen prägen den Private-Equity-Markt im deutschen Mittelstand 2026. Die aktuelle Studie der Prüfungs- und Beratungsgesellschaft Rödl beschreibt eine Branche, die nüchterner kalkuliert. Ihre Autoren sprechen von vorsichtigem Optimismus.
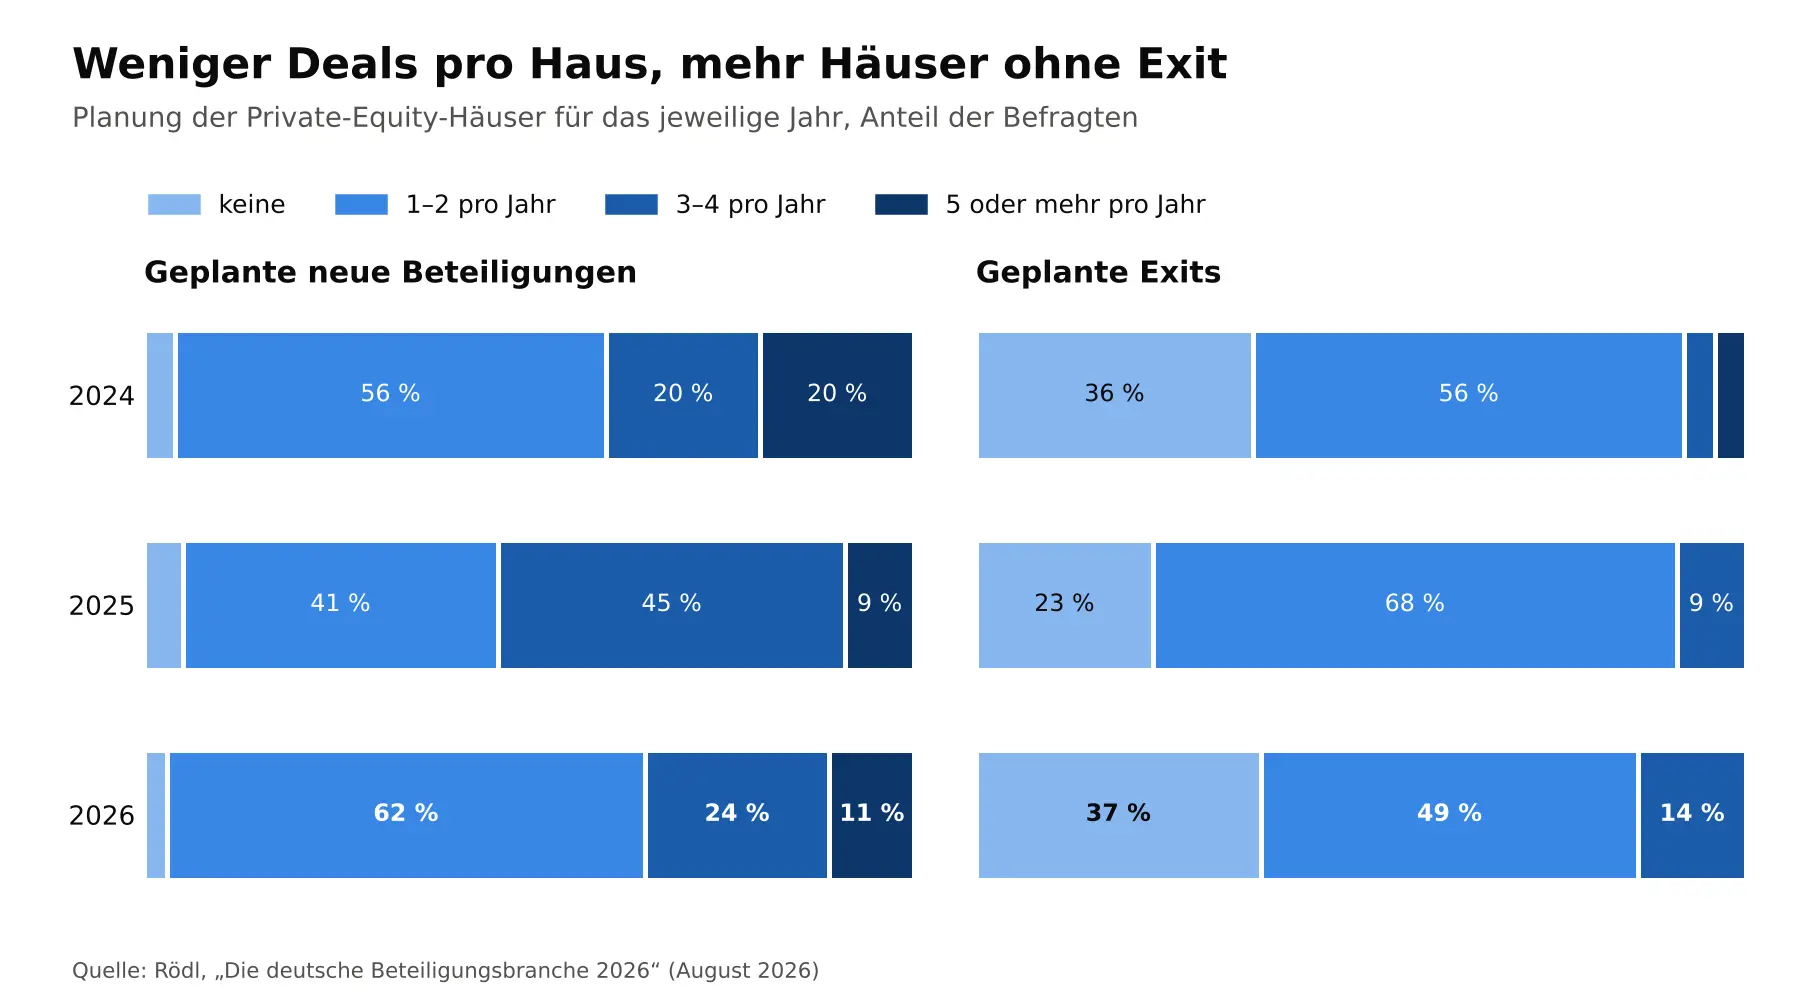
- 62 Prozent der befragten Private-Equity-Häuser planen 2026 nur ein bis zwei neue Beteiligungen. Der Anteil der Häuser mit drei bis vier geplanten Deals sinkt von 45 auf 24 Prozent.
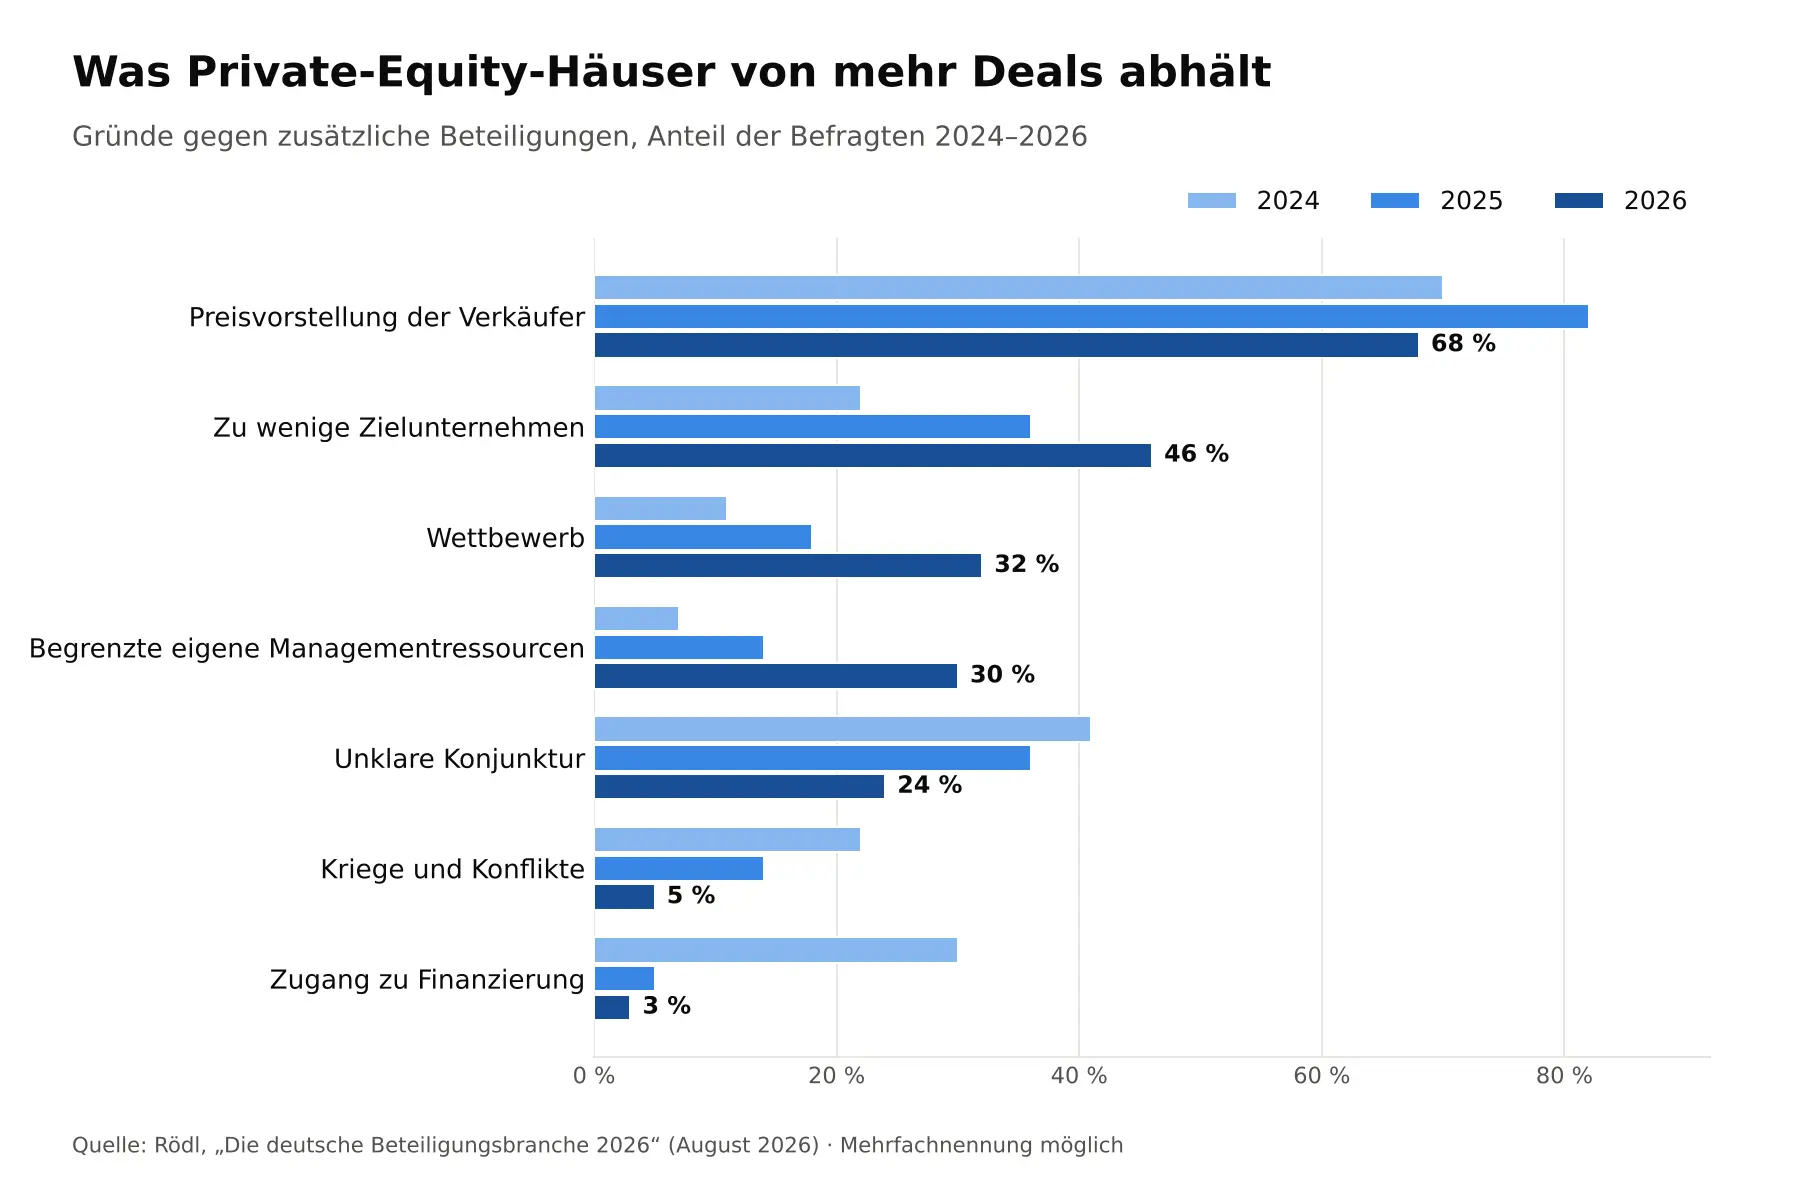
- Die Preisvorstellungen der Verkäufer bleiben Hürde Nummer eins (68 Prozent) und häufigster Dealbreaker (57 Prozent).
- Begrenzte eigene Managementressourcen bremsen 30 Prozent der Häuser, mehr als doppelt so viele wie im Vorjahr.
- Nur noch 54 Prozent investieren ausschließlich über Mehrheitsbeteiligungen (Vorjahr: 77 Prozent).
- 58 Prozent bevorzugen Auktions- und Bieterverfahren (Vorjahr: 33 Prozent).
- 37 Prozent planen 2026 keinen einzigen Exit.
- Niemand rechnet mit steigenden Kaufpreisen, 42 Prozent erwarten sinkende.
Für die im August 2026 veröffentlichte Studie hat Rödl die Investmentkriterien von mehr als 450 in Deutschland aktiven und teilweise hier ansässigen Private-Equity-Gesellschaften ausgewertet. Ergänzend ging an alle diese Gesellschaften ein Fragebogen. Wie viele Häuser ihn beantwortet haben, nennt die Studie nicht. Für die Einordnung ist das relevant: Die Größenstruktur des Marktes stammt aus der breiten Inhouse-Analyse, die Stimmungs- und Planungswerte dagegen aus der Umfrage.
Am Grundmuster ändert das wenig. Der Mittelstand ist und bleibt das Revier der deutschen Beteiligungsbranche. Mehr als die Hälfte der Häuser konzentriert sich auf Unternehmen mit einem Umsatz von bis zu 50 Millionen Euro, 29 Prozent auf Zielunternehmen mit 51 bis 250 Millionen Euro. Knapp 15 Prozent der Transaktionen betreffen Gesellschaften mit mehr als 250 Millionen Euro Umsatz. Beim Ergebnis liegt der Schwerpunkt noch tiefer: 36 Prozent der Befragten suchen Unternehmen mit einem EBITDA unter fünf Millionen Euro, weitere 23 Prozent solche mit fünf bis zehn Millionen Euro. Bei 64 Prozent der Häuser liegt der maximale Eigenkapitaleinsatz bei 50 Millionen Euro.
Trend 1: weniger Private-Equity-Deals pro Haus
62 Prozent der befragten Häuser planen für 2026 ein bis zwei neue Beteiligungen. Im Vorjahr lag dieser Wert bei 41 Prozent. Drei bis vier Transaktionen strebt nur noch knapp ein Viertel an (24 Prozent), nach 45 Prozent im Vorjahr. Fünf oder mehr Deals planen 11 Prozent, gar keinen 3 Prozent.
Die Studienautoren lesen daraus eine leichte, vorsichtige Stabilisierung der Transaktionsaktivität. Man kann die Zahlen auch strenger lesen: Das Mittelfeld der Häuser, die mehrere Deals pro Jahr stemmen wollen, ist fast um die Hälfte geschrumpft. Die Branche plant nicht mehr, sondern gezielter.
Aufschlussreich ist der Abgleich von Plan und Vollzug. In der Vorjahresbefragung hatten 45 Prozent für 2025 drei bis vier Beteiligungen angekündigt, nur 5 Prozent wollten gar keine eingehen. Tatsächlich realisiert haben 2025 laut aktueller Studie nur 22 Prozent drei bis vier Beteiligungen, 27 Prozent keine einzige. Mit dem Vorbehalt, dass die Befragtenkreise beider Jahre nicht identisch sein müssen, zeigt das eine deutliche Lücke zwischen Ambition und Abschluss. Die bescheideneren Pläne für 2026 wirken vor diesem Hintergrund eher wie eine Korrektur als wie ein Rückzug.
Trend 2: Der Kaufpreis bleibt der Knackpunkt
Was hält die Häuser von zusätzlichen Beteiligungen ab? An erster Stelle stehen unverändert die Preisvorstellungen der Verkäufer, die 68 Prozent der Befragten nennen (Mehrfachnennungen möglich). Im Vorjahr waren es 82 Prozent, 2024 noch 70 Prozent. Auch als konkreter Dealbreaker, an dem eine Beteiligung tatsächlich scheitert, führen die Preisvorstellungen: 57 Prozent nennen sie, nach 86 Prozent im Vorjahr. Die Lücke zwischen Käufer- und Verkäufererwartung wird also kleiner, bleibt aber das zentrale Spannungsfeld des Marktes.
Bemerkenswert ist, was an Gewicht gewinnt. Die geringe Zahl verfügbarer Zielunternehmen nennen inzwischen 46 Prozent (2025: 36 Prozent, 2024: 22 Prozent), den Wettbewerb 32 Prozent (2025: 18 Prozent). Beides zusammen beschreibt einen Markt, in dem viel Kapital um eine begrenzte Zahl investierbarer Mittelständler konkurriert. Die schwer vorhersehbare Konjunktur verliert dagegen an Bedeutung (24 Prozent nach 36 Prozent), und die Auswirkungen von Kriegen und Konflikten führen nur noch 5 Prozent an, nach 22 Prozent im Jahr 2024. Das steht in einem gewissen Kontrast zur Studienprosa, die geopolitische Unsicherheit an vielen Stellen als prägenden Faktor beschreibt.
Bei den Dealbreakern folgt auf den Preis die starke Abhängigkeit eines Geschäftsmodells von einzelnen Personen, die 30 Prozent nennen (Vorjahr: 41 Prozent). Mangelnde Vorbereitung auf Verkäuferseite bringt mit 11 Prozent deutlich seltener einen Deal zu Fall als 2024 (40 Prozent). Rechts- und Steuerfragen (8 Prozent) sowie der Finanzierungszugang (3 Prozent) spielen kaum eine Rolle. Nachhaltigkeitsaspekte stufen laut Studie etwa 38 Prozent der Befragten als transaktionskritisch ein, rund ein Drittel nennt Unsicherheiten über die mittelfristige Entwicklung. Risiken für das Geschäftsmodell durch künstliche Intelligenz hält dagegen nur eine kleine Minderheit für einen potenziellen Dealbreaker.
Trend 3: Managementressourcen werden zum Engpass
Die auffälligste Verschiebung betrifft die Investoren selbst. Begrenzte eigene Managementressourcen nennen 30 Prozent als Grund gegen zusätzliche Beteiligungen. 2025 waren es 14 Prozent, 2024 nur 7 Prozent. Laut Studie begrenzen die knappen Kapazitäten vor allem parallele Akquisitionen und die operative Umsetzung von Buy-and-Build-Strategien, die 19 Prozent der Häuser verfolgen.
Den Hintergrund beschreibt Rödl selbst: Frühere Marktphasen seien stärker von Wachstum, Liquidität und steigenden Bewertungsmultiplikatoren geprägt gewesen, heute entstehe Wert eher aus operativer Exzellenz und der Qualität der Strukturen. Operative Arbeit in Portfoliounternehmen bindet Personal, das für neue Deals fehlt. Unternehmer, die mit einem Finanzinvestor sprechen, sollten daher genau fragen, wie viel Betreuungskapazität hinter einem Angebot tatsächlich steht.
Trend 4: Earn-out, Locked Box und W&I gegen die Bewertungslücke
Um Preisdifferenzen zu überbrücken, greifen Finanzinvestoren laut Studie verstärkt zu flexiblen Strukturen wie Earn-outs, Verkäuferdarlehen und gestaffelten Kaufpreiszahlungen. Beim Earn-out hängt ein Teil des Kaufpreises davon ab, ob das Unternehmen nach dem Verkauf vereinbarte Ziele erreicht, etwa beim Umsatz oder beim EBITDA. Der Verkäufer erhält so die Chance auf seinen Wunschpreis, trägt dafür aber einen Teil des Risikos mit. 43 Prozent der Befragten setzen Earn-out-Klauseln bei mehr als der Hälfte ihrer Transaktionen ein, weitere 24 Prozent bei 20 bis 50 Prozent ihrer Deals.
Zurückhaltender sind die Häuser bei MAC-Klauseln (Material Adverse Change), die einem Käufer bei wesentlichen nachteiligen Veränderungen zwischen Vertragsunterzeichnung und Vollzug den Ausstieg ermöglichen. Knapp 46 Prozent nutzen sie in höchstens zehn Prozent ihrer Transaktionen, nur 16 Prozent bei mehr als der Hälfte.
Bei der Ermittlung des endgültigen Nettokaufpreises dominiert das Locked-Box-Modell, das 86 Prozent der Befragten verwenden. Dabei wird der Preis auf Basis einer Stichtagsbilanz vor dem Vollzug festgeschrieben. Closing Accounts, also die Abrechnung auf Basis der Zahlen zum Vollzugstag, nutzen 51 Prozent, andere Mechanismen 14 Prozent (Mehrfachnennungen möglich). W&I-Versicherungen, die Ansprüche aus Garantieverletzungen absichern, setzen 43 Prozent bei mehr als der Hälfte ihrer Deals ein. 35 Prozent greifen dagegen nur in höchstens zehn Prozent der Fälle darauf zurück. Die Police bleibt damit ein Instrument für den Einzelfall, kein Standard.
Trend 5: Auktionsverfahren sind zurück
Deutlich verschoben haben sich die Verfahrensarten. 58 Prozent der Finanzinvestoren setzen inzwischen primär auf Auktions- und Bieterverfahren, nach 33 Prozent im Vorjahr. Weitere 23 Prozent nutzen sowohl Auktionen als auch exklusive Verhandlungen (Vorjahr: 14 Prozent), nur 19 Prozent bevorzugen ausschließlich Exklusivität. Das passt zum wachsenden Wettbewerb um Zielunternehmen. Für verkaufswillige Unternehmer ist das eine gute Nachricht, denn ein strukturierter Bieterprozess stärkt in der Regel ihre Verhandlungsposition.
Trend 6: höhere Renditeziele, sinkende Kaufpreise
Bei der erwarteten Eigenkapitalrendite wandert die Branche nach oben. 62 Prozent peilen inzwischen 20 bis 30 Prozent an (2025: 43 Prozent, 2024: 36 Prozent). Der Korridor von 10 bis 20 Prozent schrumpft auf 27 Prozent. Mehr als 30 Prozent erwarten nur 5 Prozent der Befragten, weniger als 10 Prozent 6 Prozent. Rödl vermutet hinter der Verschiebung auch höhere Fremdkapitalquoten.
Die tatsächlich erzielten Exit-Renditen fallen solide, aber weniger spektakulär aus als im Vorjahr. 39 Prozent der Häuser erreichten bei ihren Exits einen durchschnittlichen IRR von 20 bis 30 Prozent, 33 Prozent einen von 10 bis 20 Prozent. Über 30 Prozent kamen 22 Prozent der Befragten, nach 43 Prozent im Vorjahr. Unter 10 Prozent lagen 6 Prozent, Verluste wurden nicht gemeldet.
Höhere Ziele bei seltener gewordenen Spitzenrenditen erhöhen den Druck auf die Einstiegspreise. Genau das spiegelt die Kaufpreiserwartung: 58 Prozent der Befragten rechnen mit unveränderten Kaufpreisen, 42 Prozent mit niedrigeren, niemand mit höheren. Die Studie spricht von Stabilität. Treffender wäre wohl: Stabilität mit deutlicher Schlagseite nach unten.
Bewertet wird überwiegend marktbasiert. Transaktionsmultiplikatoren nutzen 86 Prozent, Börsenmultiplikatoren 30 Prozent, Discounted-Cash-Flow-Modelle 24 Prozent. Ertragswertverfahren und Liquidationswert kommen nur vereinzelt zum Einsatz. IFRS-Abschlüsse des Zielunternehmens sind für 89 Prozent der Befragten keine regelmäßige Voraussetzung, eine Kaufpreisallokation nach der Übernahme führen 61 Prozent durch.
Trend 7: Minderheitsbeteiligungen öffnen Wege für die Unternehmensnachfolge
Eine der für den Mittelstand relevantesten Verschiebungen: Nur noch 54 Prozent der Investoren setzen ausschließlich auf Mehrheitsbeteiligungen, nach 77 Prozent im Vorjahr. 37 Prozent ziehen sowohl Mehrheits- als auch Minderheitsbeteiligungen in Betracht, 9 Prozent beteiligen sich nur als Minderheitsgesellschafter. Für Familienunternehmer, die Wachstumskapital oder eine schrittweise Nachfolgelösung suchen, ohne sofort die Kontrolle abzugeben, erweitert das den Kreis möglicher Partner spürbar. Den steigenden Nachfolgedruck im Mittelstand nennt die Studie ausdrücklich als Quelle zusätzlicher Transaktionsgelegenheiten.
Trend 8: Exit-Stau – 37 Prozent planen keinen Verkauf
Auf der Verkaufsseite bleibt die Branche vorsichtig. 37 Prozent der Häuser planen 2026 keinen einzigen Exit, nach 23 Prozent im Vorjahr. Ein bis zwei Exits planen 49 Prozent (Vorjahr: 68 Prozent), drei bis vier 14 Prozent (Vorjahr: 9 Prozent), fünf oder mehr niemand. Rödl spricht von einem Exit-Stau, der den Bedarf an frühzeitiger Exit-Readiness erhöht: belastbares Reporting, saubere Governance und eine Vorbereitung, die oft mehrere Jahre vor dem geplanten Verkauf beginnt.
Als häufigsten Dealbreaker bei Exits nennen 69 Prozent die finanzielle Performance der Portfoliounternehmen. Im Vorjahr standen hier noch die Preisvorstellungen der Käufer an erster Stelle. Das Problem verlagert sich damit vom Markt in die Bücher: Es bremst weniger der fehlende Käufer als Zahlen, die den gewünschten Preis nicht tragen. Es folgen die Konjunktur (48 Prozent) und die Preisvorstellung der Verkäufer (34 Prozent), beim Exit also die der Finanzinvestoren selbst. Den Zugang zu Finanzierung nennen nur noch 14 Prozent.
Etwas Rückenwind kommt von außen. Die Studie verweist auf das Private-Equity-Barometer der KfW, nach dem der Geschäftsklimaindikator im ersten Quartal 2026 leicht zulegte. Besonders positiv entwickelten sich demnach die Indikatoren für Trade Sales und Secondaries.
Trend 9: Finanzierung entspannt, Banken wieder erste Wahl
Finanzierung ist kein Engpass mehr, zumindest im kleineren Marktsegment. Nur noch 3 Prozent nennen den Zugang zu Finanzierungsmöglichkeiten als wesentliches Hindernis für weitere Beteiligungen, 2024 waren es 30 Prozent. Die Entspannung betrifft laut Studie vor allem Small und Mid Caps, während Large-Cap-Transaktionen weiterhin stark unter Finanzierungsengpässen leiden. Bei der Fremdfinanzierung bleibt die klassische Bank mit 51 Prozent der bevorzugte Weg. 16 Prozent kombinieren mehrere Quellen, 11 Prozent nutzen Debt Funds. Verkäuferdarlehen (5 Prozent) und Mezzanine-Kapital (3 Prozent) spielen nur eine Nebenrolle.
Beim Fundraising erwarten 44 Prozent ein gleichbleibendes Umfeld, 17 Prozent restriktivere Bedingungen und lediglich 8 Prozent eine Verbesserung. 31 Prozent halten die Frage für nicht relevant, weil sie ausschließlich aus eigenen Mitteln investieren. Für den Gesamtmarkt rechnen 78 Prozent mit einer unveränderten Entwicklung, 17 Prozent mit einer Verbesserung und 5 Prozent mit einer Verschlechterung.
Trend 10: Services vorn, KI kaum auf dem Radar
Die Branchenpräferenzen bleiben breit gestreut (Mehrfachnennungen möglich). An der Spitze stehen Services mit 68 Prozent, gefolgt von Industrials (59 Prozent), Healthcare (51 Prozent) und IT/Software (41 Prozent). Im Mittelfeld liegen Food (22 Prozent), Energy (19 Prozent), Consumer Goods und Leisure (je 16 Prozent) sowie Retail (14 Prozent). Am Ende der Liste stehen Commodities (8 Prozent), künstliche Intelligenz (5 Prozent) und Real Estate (3 Prozent).
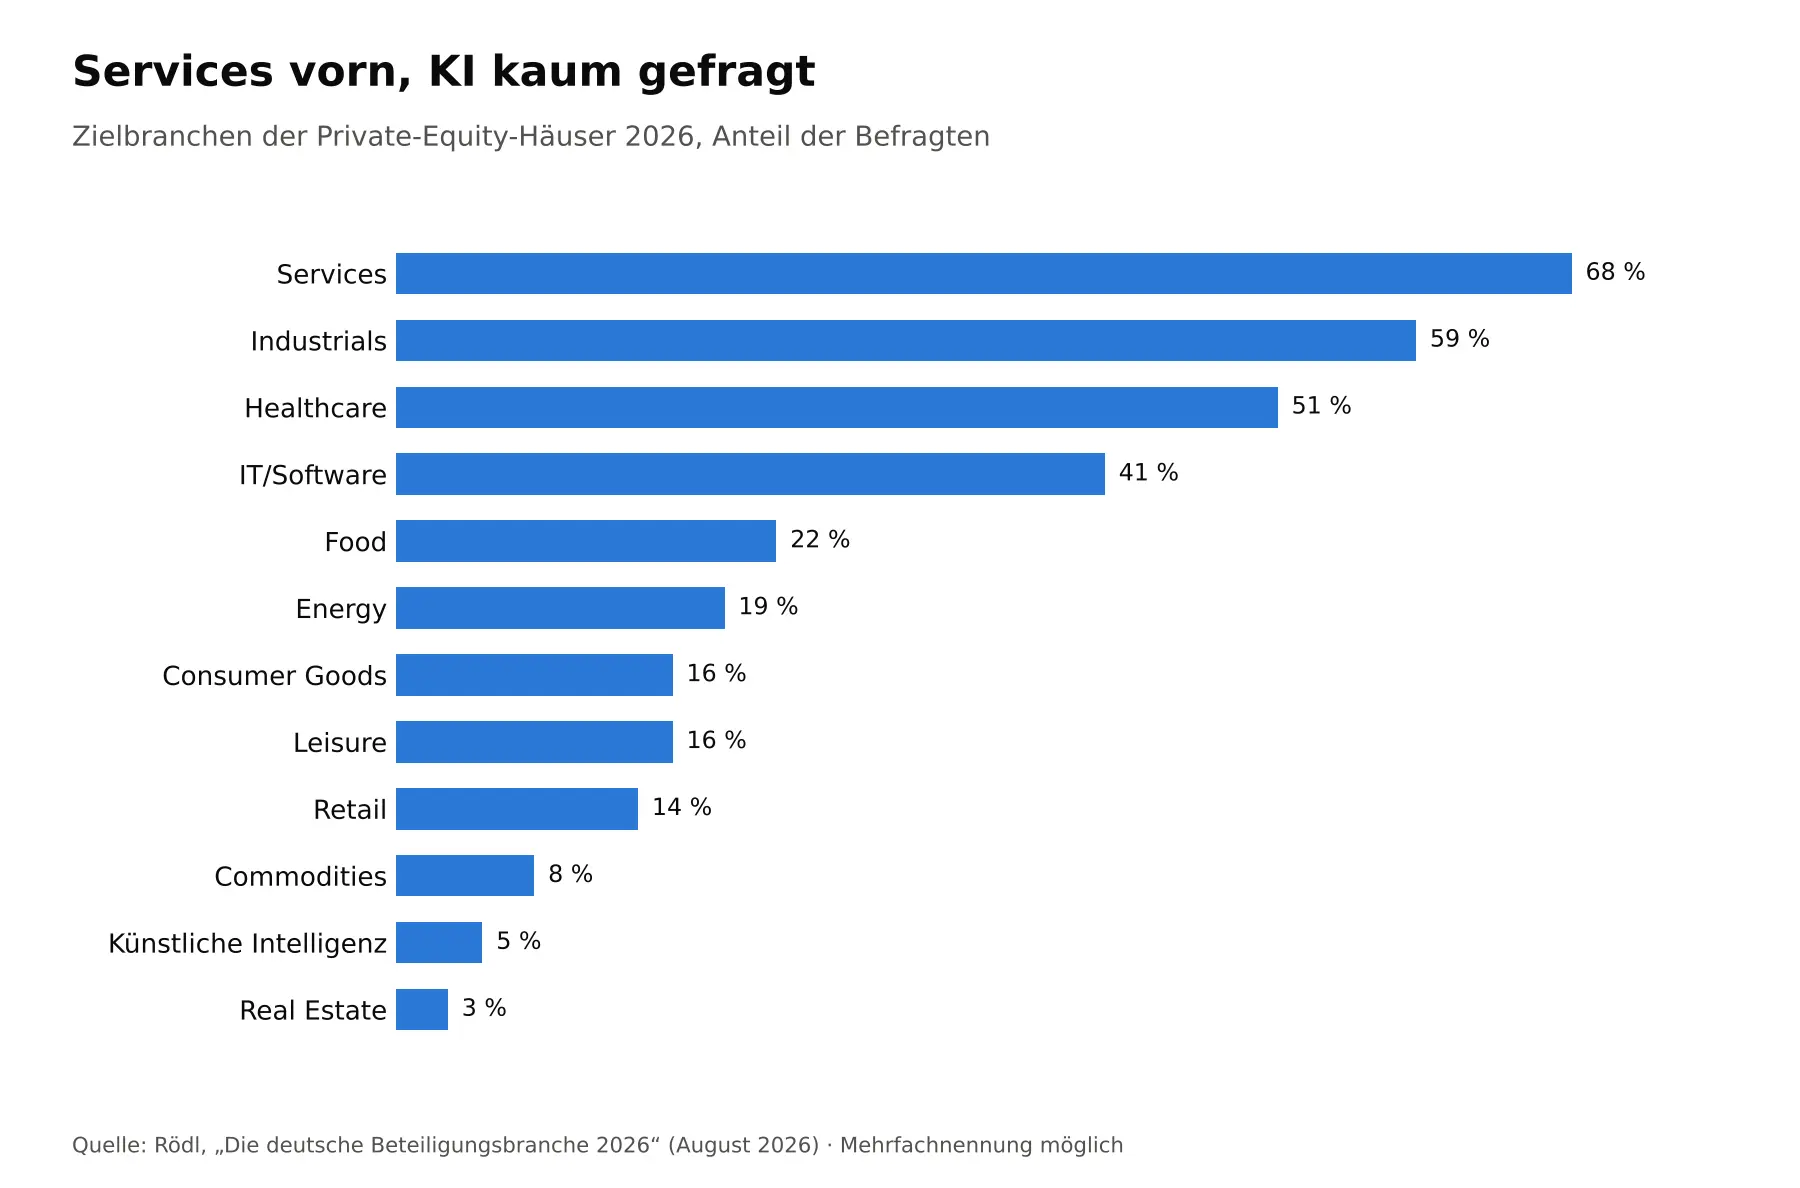
Auffällig ist die Kombination zweier Befunde: Dienstleistungsunternehmen sind das beliebteste Zielsegment, KI-bedingte Risiken für Geschäftsmodelle gelten zugleich kaum als Dealbreaker. Ein Studienteilnehmer nennt die technologische Disruption neben der Geopolitik ausdrücklich als Grund, warum der Markt herausfordernd bleibt. Ob die Gelassenheit der Mehrheit gegenüber KI-Risiken in Service-Geschäftsmodellen berechtigt ist, wird sich in den Due-Diligence-Prozessen der kommenden Jahre zeigen müssen.
Fazit: Private-Equity-Trends 2026 – weniger Tempo, mehr Tiefe
Die Private-Equity-Trends 2026 senden dem deutschen Mittelstand eine zwiespältige Botschaft. Kapital ist vorhanden, Finanzierung kein Engpass mehr, Investoren zeigen sich offener für Minderheitsbeteiligungen, und Bieterverfahren stärken die Position der Verkäufer. Gleichzeitig prüfen Finanzinvestoren härter, verlangen höhere Renditen, erwarten eher sinkende Preise und verlagern über Earn-outs einen Teil des Risikos auf die Verkäuferseite. Wer verkaufen will, braucht saubere Zahlen, ein Geschäftsmodell, das nicht allein am Inhaber hängt, und eine realistische Preisvorstellung.
Jochen Reis, Partner und Leiter des Center of Excellence Private Equity bei Rödl, sieht den Markt im deutschsprachigen Raum „in einer Phase der Neuorientierung“. Angesichts steigenden Exit-Drucks, ungelöster Nachfolgefragen und fortschreitender Konsolidierung erwartet er eine schrittweise Belebung der Transaktionsaktivität. Die Zahlen seiner eigenen Studie legen nahe: Diese Belebung kommt, aber sie kommt in kleinen Schritten.
FAQ: Private-Equity-Trends 2026
Welche Private-Equity-Trends prägen 2026?
Laut der Rödl-Studie planen Private-Equity-Häuser weniger Deals pro Haus, setzen häufiger auf Earn-outs und Auktionsverfahren, öffnen sich für Minderheitsbeteiligungen und halten sich bei Exits zurück. Die Preisvorstellungen der Verkäufer bleiben die größte Hürde, begrenzte Managementressourcen der Investoren werden zum neuen Engpass.
Was ist die Rödl-Studie „Die deutsche Beteiligungsbranche 2026“?
Die Studie der Prüfungs- und Beratungsgesellschaft Rödl erscheint 2026 zum 15. Mal. Sie basiert auf einer Analyse der Investmentkriterien von über 450 in Deutschland aktiven Private-Equity-Gesellschaften und einer ergänzenden Umfrage. Sie wurde am 13. August 2026 veröffentlicht.
Wie viele Beteiligungen planen Private-Equity-Häuser 2026?
62 Prozent planen ein bis zwei neue Beteiligungen, 24 Prozent drei bis vier und 11 Prozent fünf oder mehr. Nur 3 Prozent planen keine neue Beteiligung.
Was ist das größte Hindernis für Private-Equity-Deals im Mittelstand?
Die Preisvorstellungen der Verkäufer. 68 Prozent der Befragten sehen darin eine Hürde für weitere Beteiligungen, 57 Prozent nennen sie als häufigsten Dealbreaker. Dahinter folgen die geringe Zahl verfügbarer Zielunternehmen (46 Prozent) und der Wettbewerb (32 Prozent).
Welche Branchen bevorzugen Private-Equity-Investoren 2026?
Services (68 Prozent), Industrials (59 Prozent), Healthcare (51 Prozent) und IT/Software (41 Prozent). Künstliche Intelligenz (5 Prozent) und Real Estate (3 Prozent) spielen als Zielbranchen kaum eine Rolle.
Welche Renditen erwarten Private-Equity-Investoren?
62 Prozent erwarten eine Eigenkapitalrendite von 20 bis 30 Prozent, 27 Prozent von 10 bis 20 Prozent. Bei abgeschlossenen Exits erzielten 39 Prozent der Häuser einen durchschnittlichen IRR von 20 bis 30 Prozent.
Was ist ein Earn-out?
Beim Earn-out wird ein Teil des Kaufpreises erst fällig, wenn das verkaufte Unternehmen nach der Übernahme vereinbarte Ziele erreicht, etwa bei Umsatz oder EBITDA. 43 Prozent der befragten Private-Equity-Häuser nutzen Earn-outs bei mehr als der Hälfte ihrer Transaktionen.
Warum gibt es einen Exit-Stau im Private-Equity-Markt?
37 Prozent der Häuser planen 2026 keinen Exit. Als häufigsten Grund für gescheiterte Verkäufe nennen 69 Prozent die finanzielle Performance der Portfoliounternehmen, gefolgt von der Konjunktur (48 Prozent).